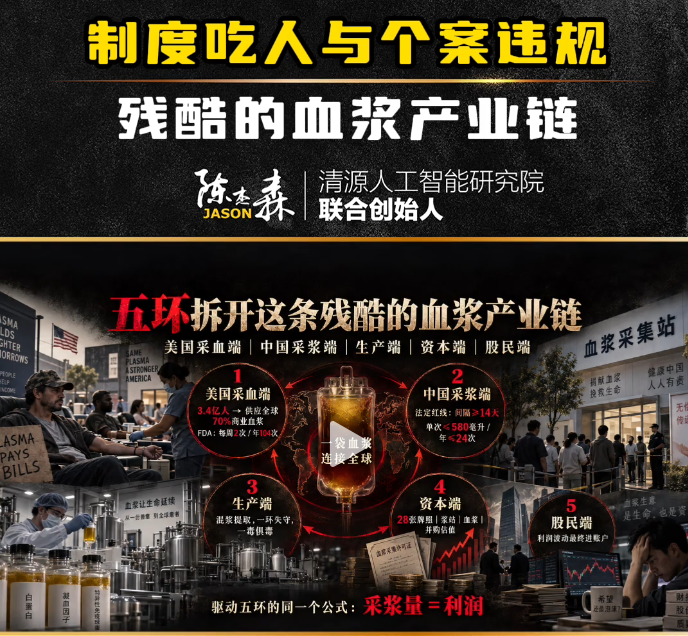
牌照、浆站、血浆
2001年以后,就没有再发过血浆的牌照
28家公司名单
中国血液制品行业主要企业
| 企业名称(含旗下主要平台) | 所属体系/性质 | 行业地位与特点简述 |
|---|---|---|
| 天坛生物 | 国药集团 | 浆站数量与采浆量行业第一,2024年采浆量达2781吨,拥有14个血制品品种。 |
| 上海莱士 | 海尔集团 | 2023年被海尔以125亿元控股,浆站总数约53个,采浆量近1800吨,产品线覆盖凝血因子等。 |
| 华兰生物 | 独立龙头 | 浆站效率行业第一,2024年采浆量1586吨,“血制品+疫苗”双业务模式形成独特护城河。 |
| 派林生物 | 国药集团(拟收购) | 千吨级采浆企业,2024年与天坛、莱士、华兰合计采浆量超7300吨,占全国近60%。 |
| 博雅生物 | 华润医药 | 2021年被华润48亿元控股,通过收购绿十字中国获得重组VIII因子销售权,浆站资源持续扩张。 |
| 卫光生物 | 国药集团 | 控股权已划转至国药系,与天坛生物、派林生物共同构成国药集团的浆站网络。 |
| 博晖创新 | 民营上市 | 截至2023年末运营16家浆站,全年采浆约415吨,旗下拥有河北博晖和广东卫伦。 |
| 中原瑞德 | 国药集团(被收购) | 天坛生物以1.85亿美元收购,新增5个浆站,进一步巩固国药系采浆规模。 |
| 南岳生物 | 上海莱士(被收购) | 2025年被上海莱士以42亿元收购,新增9个浆站,帮助海尔系提升采浆量。 |
| 绿十字中国 | 华润医药(被收购) | 2024年被博雅生物收购,新增4个浆站及重组VIII因子销售权。 |
补充说明:以上仅为行业内有公开信息可查的代表性企业,并非全部28家名单。由于2001年起国家不再新批血液制品生产企业,行业准入壁垒极高,并购整合是获取牌照的唯一途径,因此“28家”这一数字近年来因频繁收购而动态变化。
血浆的经济价值图谱
| 产品类别 | 核心临床用途 | 经济价值特征 |
|---|---|---|
| 人血白蛋白 | 维持血浆渗透压、补充血容量,用于失血休克、烧伤、肝腹水、低蛋白血症等 | “基本盘”利润来源。需求最刚性,价格抗跌性最强。国产10g规格院外价约410-430元,院内集采价约350-440元 |
| 静注人免疫球蛋白(静丙) | 免疫替代与调节,用于原发性免疫缺陷、重症感染、自身免疫病(如川崎病、血小板减少)等 | 价格弹性最大。5g国产院外价约3000-3400元,秋冬旺季可能再涨5%-10%。长期需求增速高于白蛋白 |
| 凝血因子类 | 止血,用于血友病、大出血、肝病等凝血功能障碍 | 高壁垒、稳中有升。血源性Ⅷ因子约1200-1300元/瓶,价格波动最小,供给壁垒极高 |